
Studio Savio opera nel settore della consulenza ed assistenza contabile, amministrativa, contrattuale, fiscale, lavoristica, legale e in sede contenziosa con particolare interesse per le problematiche che riguardano gli enti sportivi, gli enti del Terzo settore e gli altri enti non commerciali.
PROSSIMI EVENTI
giovedì 1 Ottobre 2026 — 10:00 - 13:00
La fiscalità delle Associazioni di Promozione Sociale e delle Organizzazioni di Volontariato
Il corso ha l'obiettivo di fornire le competenze necessarie per comprendere i regimi fiscali applicabili alle Associazioni di Promozione Sociale (APS) e alle Organizzazioni di Volontariato (ODV), approfondendo le principali agevolazioni fiscali previste dalla normativa e gli aspetti operativi legati alla loro gestione. Evento organizzato da SEAC CeFor. Relatori all'incontro: il dott. Enrico Savio e il dott. Nicola Forte.
Tipologia evento
Diretta Webinar
mercoledì 7 Ottobre 2026 — 10:00 - 13:00
Aspetti contabili e Rendicontazione degli ETS
Il corso ha l’obiettivo di fornire gli strumenti necessari per comprendere e gestire correttamente gli obblighi contabili e di bilancio degli Enti del Terzo Settore, tenendo conto delle diverse modalità di rendicontazione previste in funzione delle caratteristiche e delle dimensioni dell’ente. Saranno approfondite le modalità di redazione del bilancio per competenza e del rendiconto per cassa per gli ETS di minori dimensioni, nonché la disciplina contabile degli ETS commerciali e gli obblighi di deposito della documentazione presso il RUNTS. Evento organizzato da SEAC CeFor. Relatori all'incontro: il dott. Enrico Savio e il dott. Nicola Forte.
Tipologia evento
Diretta Webinar
lunedì 19 Ottobre 2026 — 10:00 - 13:00
Enti Filantropici e Imprese Sociali: disciplina civilistica, fiscale e adempimenti
Il corso approfondisce la disciplina civilistica e fiscale applicabili ad entrambe le tipologie di enti, ne analizza le peculiarità, gli obblighi contabili e gli adempimenti previsti dalla normativa. Particolare attenzione verrà posta sulla configurazione degli Enti Filantropici, ai vincoli di destinazione del patrimonio e delle risorse, nonché alla disciplina delle Imprese Sociali, con un focus sulla forma giuridica, sul regime fiscale e sugli adempimenti nei confronti del RUNTS e del Registro delle Imprese. Evento organizzato da SEAC CeFor. I relatori saranno il dott. Enrico Savio e il dott. Nicola Forte.
Tipologia evento
Diretta Webinar
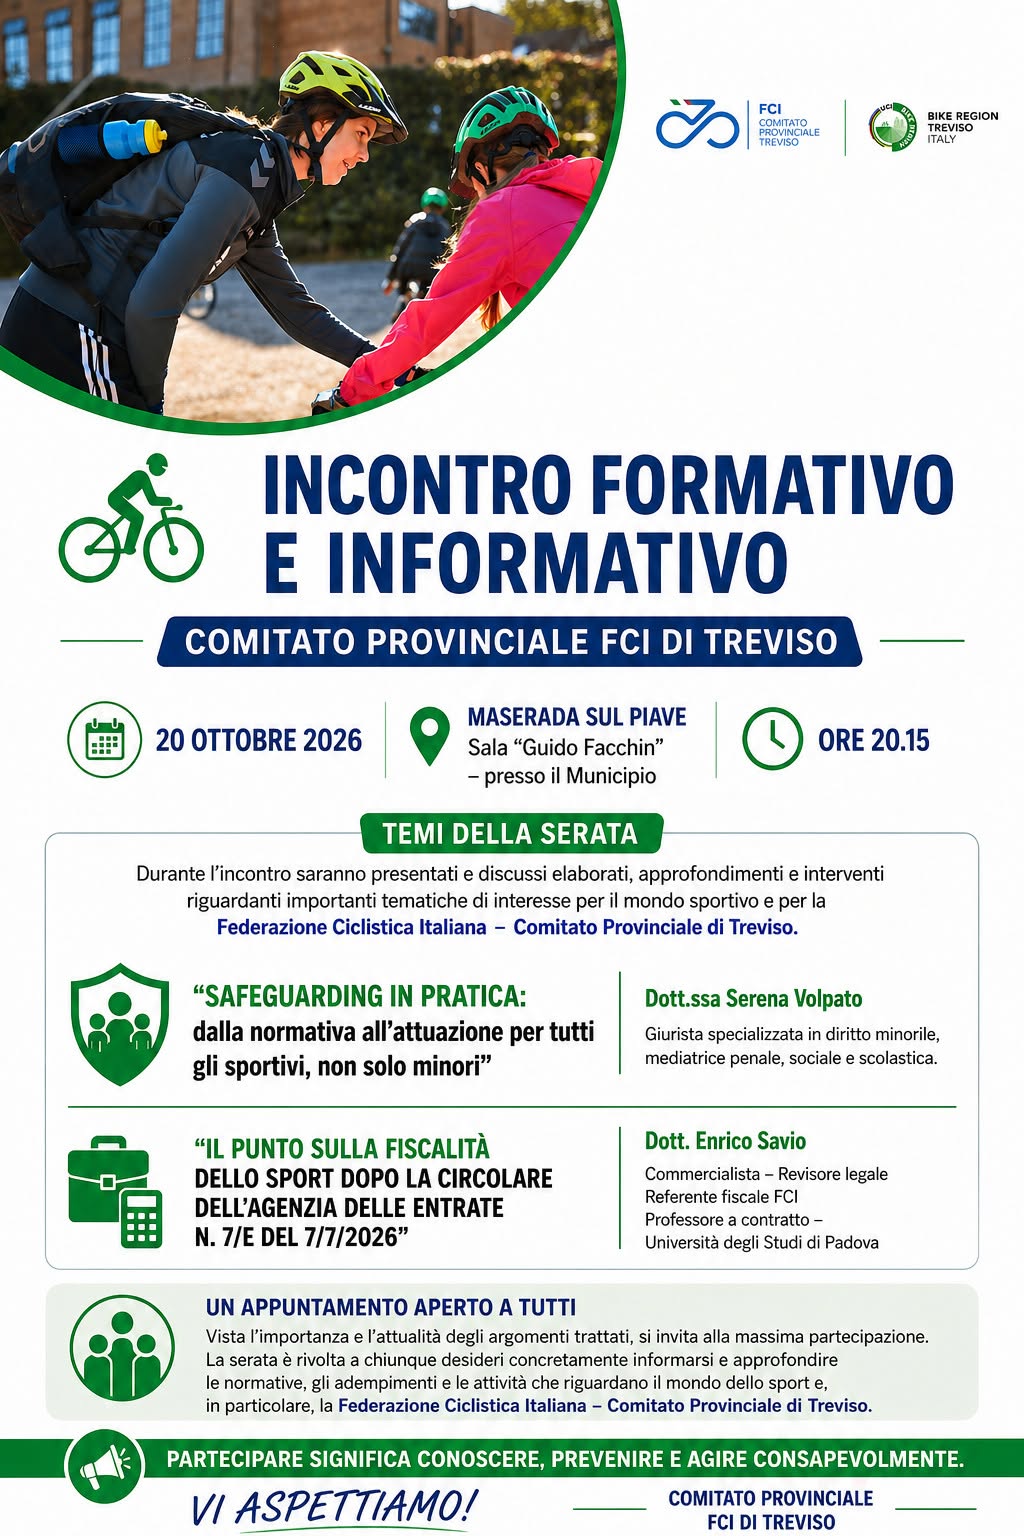
martedì 20 Ottobre 2026 — 20:15 - 22:00
“Safeguarding ” e “Fiscalità” Incontro formativo ed informativo sulle tematiche di interesse per il mondo dello sport e per la Federazione Ciclistica Italiana
Durante la serata verrà trattata la fiscalità dello sport dopo la Circolare dell'Agenzia delle Entrate n. 7/E del 7/7/2026 e la tematica del Safeguarding, passando dalla normativa all'attuazione per tutti gli sportivi, non solo minori. Serata organizzata dal Comitato provinciale FCI di Treviso. Relatori all'incontro: il dott. Enrico Savio e la dott.ssa Serena Volpato.
Tipologia evento
Evento in Presenza
Luogo dell'evento
sala "Guido Facchin" presso il Municipio
Maserada sul Piave
lunedì 2 Novembre 2026 — 10:00 - 13:00
Organo di controllo e revisione degli enti non lucrativi e del Terzo settore
Il corso ha lo scopo di approfondire la disciplina relativa alla nomina e alle funzioni dell'organo di controllo, sia monocratico, sia collegiale, e del soggetto incaricato della revisione legale dei contri, analizzando i presupposti che rendono obbligatoria l'istituzione di tali figure e i principali adempimenti connessi al loro incarico. Viene dedicata, inoltre, particolare attenzione ai profili operativi degli incarichi di controllo e revisione degli enti non profit che non rivestono la qualifica di Ente del Terzo settore. Evento organizzato da SEAC CeFor. Relatori all'incontro: il dott. Enrico Savio e il dott. Nicola Forte.
Tipologia evento
Diretta Webinar
PUBBLICAZIONI RECENTI
giovedì 1 Ottobre 2026
Rivista:
EutekneIl Quotidiano del Commercialista
Le somme per attività trasfusionali non possono essere considerate corrispettivi Per le ODV permane la natura non commerciale anche dopo l’abrogazione della L. 266/91
In base all'art. 2 della L. 219/2005, le attività trasfusionali sono parte integrante del Servizio sanitario nazionale e si fondano sulla donazione volontaria, periodica, responsabile, anonima e gratuita. Per lo svolgimento di tali attività alle associazioni di donatori e alle relative federazioni possono essere riconosciute somme di denaro. Per effetto del combinato disposto di cui agli artt. 4 co. 1 e 6 della L. 219/2005, le somme ricevute sulla base di "convenzioni" possono essere qualificate come "tariffe di rimborso delle attività associative" e non come corrispettivi per le attività svolte. Inoltre, ai sensi dell'art. 9 co. 1 della L. 219/2005, non sono soggetti a imposizione le attività e gli atti che le associazioni di donatori volontari di sangue e le relative federazioni svolgono in adempimento delle finalità della citata legge e per gli scopi associativi. Articolo pubblicato per Eutekne sulla rivista Il Quotidiano del Commercialista del 22/08/2026
CONTINUA A LEGGEREgiovedì 1 Ottobre 2026
Rivista:
EutekneIl Quotidiano del Commercialista
Per le ODV esercizio di attività commerciali con limiti Possono conseguire un margine positivo nei limiti ex art. 79 comma 2-bis del CTS, fermo restando il rispetto dei criteri fissati dal DM 107/2021
Sotto il profilo civilistico, in base all'art. 33 co. 3 del DLgs. 117/2017, per l'attività di interesse generale svolta le ODV possono ricevere soltanto il rimborso delle spese effettivamente sostenute e documentate. In linea generale, quindi, per assumere e mantenere la qualifica di ODV, gli enti devono svolgere l'attività di interesse generale a titolo gratuito o, tutt'al più, con entrate che non superino i costi sostenuti. Tuttavia, sotto il profilo fiscale, l'art. 79 co. 2-bis del DLgs. 117/2017, per gli ETS in generale, e l'art. 84 del DLgs. 117/2017, dettato specificamente per le ODV, ammettono la possibilità di svolgere le attività di interesse generale con margine economico positivo. Il coordinamento di tali disposizioni assume rilievo centrale poiché da esso dipende l'effettiva possibilità per le ODV di ricorrere, entro limiti rigorosamente predeterminati, a forme di finanziamento corrispettive senza alterare la propria qualificazione fiscale. Articolo pubblicato per Eutekne sulla rivista Il Quotidiano del Commercialista del 19/08/2026
CONTINUA A LEGGEREgiovedì 1 Ottobre 2026
Rivista:
EutekneIl Quotidiano del Commercialista
Decommercializzazione IVA per attività istituzionali degli ETS a rischio incompatibilità Per alcuni uffici del RUNTS sussiste un problema di compatibilità tra le norme del CTS e le clausole richieste dall’art. 4 del DPR 633/72
Gli enti associativi individuati dall'art. 4 co. 4 secondo periodo del DPR 633/72 possono ancora fruire del regime di esclusione IVA per le operazioni svolte in conformità alle finalità istituzionali a favore di associati e tesserati, a fronte del pagamento di corrispettivi specifici. L'agevolazione è applicabile fino al 31.12.2035, stante la proroga operata dall'art. 6 co. 1 del DLgs. 186/2025 e tale regime di favore deve ritenersi applicabile anche agli enti associativi del Terzo settore. Alcuni Uffici del RUNTS stanno rilevando l'incompatibilità tra le norme del DLgs. 117/2017 (Codice del Terzo settore) e quelle del DPR 633/72, bloccando di fatto l'iscrizione al RUNTS di questi enti; in particolare, gli Uffici chiedono di eliminare dagli statuti alcune delle clausole richieste dall'art. 4 co. 7 del DPR 633/72 per fruire dell'agevolazione IVA, in quanto risulterebbero in contrasto con la disciplina del CTS (ad esempio, la previsione dell'obbligo di devolvere il patrimonio dell'ente, in caso di scioglimento per qualunque causa, ad altra associazione con finalità analoghe o ai fini di pubblica utilità). Il problema deriva dal fatto che il CTS rinvia su molti aspetti a fonti normative esterne (ai fini IVA occorre, infatti, riferirsi al DPR 633/72). Si creano così difficoltà nel conciliare previsioni normative diverse nel medesimo testo statutario. Articolo pubblicato per Eutekne sulla rivista Il Quotidiano del Commercialista del 03/02/2026
CONTINUA A LEGGEREgiovedì 1 Ottobre 2026
Rivista:
EutekneIl Quotidiano del Commercialista
Nuova fiscalità 2026 con possibili criticità per pro loco e associazioni similari Rischio di qualificazione quali enti commerciali in caso di prevalenza di proventi aventi natura commerciale
A partire dal periodo d'imposta successivo a quello in corso al 31.12.2025, le pro loco e le altre associazioni similari iscritte al RUNTS devono tenere conto del fatto che, da un lato, non è più possibile applicare, in relazione ai proventi di natura commerciale, il regime forfetario di cui alla L. 398/91 e, dall'altro, che con l'entrata in vigore del titolo X del DLgs. 117/2017 vige un nuovo sistema di regole atte a definire ai fini tributari la natura di ente "non commerciale" oppure di ente "commerciale", con tutte le conseguenze del caso dal punto di vista degli adempimenti fiscali, contabili e di bilancio. Articolo pubblicato per Eutekne sulla rivista Il Quotidiano del Commercialista del 16/01/2026
CONTINUA A LEGGEREgiovedì 30 Luglio 2026
Rivista:
Mondo Terzo SettoreSeac
Sponsorizzazioni sportive e operazioni permutative: la fiscalità delle sponsorizzazioni tecniche
La prestazione di servizi promo-pubblicitari rappresenta per molte associazioni e società sportive dilettantistiche la primaria fonte reddituale per il finanziamento delle proprie attività istituzionali. Nell’ordinarietà del rapporto in oggetto l’ente sportivo provvede a dare “visibilità” ad un soggetto committente che, dietro un corrispettivo, utilizza lo stesso quale veicolo per pubblicizzare i propri marchi, prodotti e/o servizi nell’ottica di ottenere un miglioramento dei risultati commerciali. Trattandosi infatti di un rapporto a prestazioni corrispettive (visibilità in cambio di un compenso) lo sponsor è disposto a pagare un prezzo affinché l’associazione o società sportiva dilettantistica diffonda presso i propri associati, soci e tesserati, nonché al pubblico dei propri eventi sportivi, specifici messaggi promozionali. Tale corrispettivo può essere rappresentato da una somma di denaro ovvero da beni e/o servizi (c.d. sponsorizzazione tecnica). Articolo sulla rivista Mondo Terzo Settore edito da SEAC
CONTINUA A LEGGERE